Elektroenerģijas tirgus mēneša apskats

Septembris 2026

Baltijā cenu dinamiku nosaka augošs pieprasījums un zemāka saules elektrostaciju ģenerācija

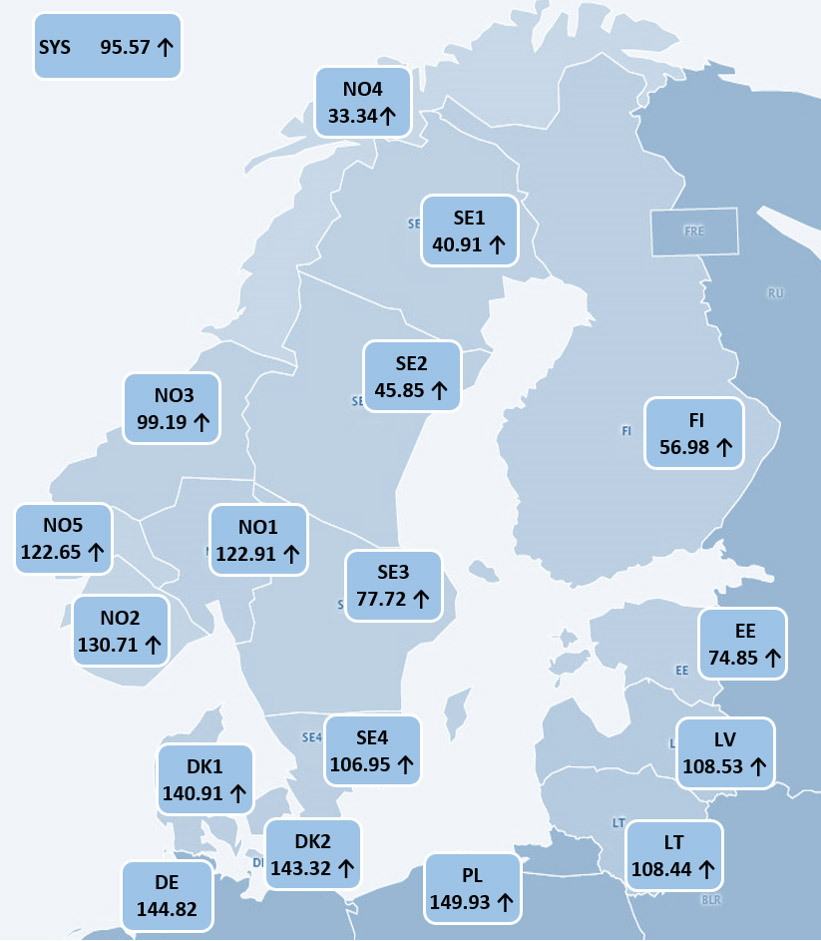
Septembrī Nord Pool biržā dominēja augšupvērsta elektroenerģijas cenu kustība, vidējām cenām pieaugot visās tirdzniecības zonās. Latvijā un Lietuvā vidējā elektroenerģijas cena salīdzinājumā ar augustu pieauga par vairāk nekā trešdaļu jeb 36 %, sasniedzot attiecīgi 108,53 EUR/MWh un 108,44 EUR/MWh. Tikmēr Igaunijā cenu pieauguma temps bija lēnāks, vidējai cenai pieaugot par 27 % līdz 74,85 EUR/MWh. Baltijas tirgū 15 minūšu tirdzniecības intervālos cenas svārstījās no -0,22 EUR/MWh līdz 369,55 EUR/MWh, savukārt Nord Pool sistēmas cena mēneša laikā pieauga par 24 %, sasniedzot 95,57 EUR/MWh. Septembrī Baltijas elektroenerģijas tirgu ietekmēja sezonāli zemāka saules elektrostaciju izstrāde un samazināta atomelektrostaciju pieejamība Ziemeļvalstīs, savukārt lielāka vēja ģenerācija un imports no Somijas daļēji kompensēja elektroenerģijas piedāvājuma samazinājumu reģionā. Neraugoties uz kopējā elektroenerģijas importa samazinājumu Baltijas valstīs par 3 % salīdzinājumā ar augustu, elektroenerģijas plūsmas reģionā ietekmēja cenu izmaiņas kaimiņvalstu tirgos. Somijā vidējā elektroenerģijas cena septembrī pieauga par 38 % līdz 56,98 EUR/MWh, tomēr tā saglabājās būtiski zemāka nekā Baltijas valstīs, veicinot importa apjoma pieaugumu uz Igauniju caur EstLink 1 un EstLink 2 starpsavienojumiem par 3 % līdz vidēji 760 GWh. Savukārt Zviedrijas 4. tirdzniecības apgabalā vidējā cena pieauga par 47 % un sasniedza 106,95 EUR/MWh, kā rezultātā importa apjoms uz Lietuvu pa NordBalt starpsavienojumu samazinājās par 19 % un vidēji bija 251 GWh. Tikmēr elektroenerģijas plūsma no Polijas uz Lietuvu caur LitPol starpsavienojumu palielinājās par 28 % un sasniedza 34 GWh.

Elektroenerģijas vairumtirdzniecības cenas 2026.gada septembrī Nord Pool tirdzniecības apgabalos

Elektroenerģijas vairumtirdzniecības cenas 2026.gada septembrī Nord Pool tirdzniecības apgabalos

avots: Nord Pool

Septembrī vēja elektrostaciju izstrāde turpināja uzrādīt augšupejošu tendenci, Ziemeļvalstīs pieaugot par 17 % salīdzinājumā ar iepriekšējo mēnesi un sasniedzot 7575 GWh, bet Baltijā tā palielinājās par 28 % un bija 655 GWh. Tikmēr saules elektrostaciju izstrādi arvien vairāk ietekmēja sezonālais rudens periods, kā rezultātā Ziemeļvalstīs tā samazinājās par 39 % un bija 850 GWh, bet Baltijā par 41 % līdz 439 GWh. Neraugoties uz sezonālo saules elektrostaciju izstrādes samazinājumu, gada griezumā vēja un saules elektrostaciju izstrāde Baltijā pieauga attiecīgi par 72 % un 21 %. Atjaunīgo energoresursu attīstība sekmēja kopējās AER izstrādes pieaugumu par 43 %, ieskaitot hidroelektrostaciju izstrādi, tādējādi turpinot palielināt atjaunīgo energoresursu īpatsvaru Baltijas elektroenerģijas ražošanas struktūrā.

Atomelektrostaciju pieejamība Ziemeļvalstīs saruka līdz 53 %, kas ir par 17 procentpunktiem mazāk nekā augustā, izraisot elektroenerģijas izstrādes samazinājumu Zviedrijā par 22 % un Somijā par 33 %. Izstrādes kritumu galvenokārt noteica plānotie apkopes darbi vairākos lielākajos kodolreaktoros, tostarp Zviedrijas Forsmark 1, Ringhals 3 un Ringhals 4, kā arī Somijas Olkiluoto 3 un Loviisa atomelektrostaciju blokos.

Mēneša vidējās elektroenerģijas tirgus cenas Nord Pool tirdzniecības apgabalos un Eiropās valstīs

0 50 100 150 200 250 300 EUR/MWh Dec, 2022 Marts, 2023 Jūn, 2023 Sept, 2023 Dec, 2023 Mar, 2024 Jūn, 2024 Sept, 2024 Dec, 2024 Mar, 2025 Jūn, 2025 Sep, 2025 Dec, 2025 Mar, 2026 Sept, 2026

Mēneša vidējās elektroenerģijas tirgus cenas Nord Pool tirdzniecības apgabalos un Eiropās valstīs (EUR/MWh), Dec, 2022 – Sept, 2026. Somija: 245.98 → 56.98, min 12.53, max 245.98. Igaunija: 263.45 → 74.85, min 36.70, max 263.45. Latvija: 263.91 → 108.53, min 43.01, max 263.91. Lietuva: 264.28 → 108.44, min 41.01, max 264.28. Nord Pool: 223.17 → 95.57, min 13.57, max 223.17. NL (APX): 258.89 → 152.21, min 58.34, max 258.89. DE (EEX): 251.62 → 144.82, min 61.34, max 251.62. PL (TGE): 173.78 → 149.93, min 63.89, max 173.78. SE4: 248.06 → 106.95, min 26.47, max 248.06. Visas vērtības ir pieejamas tabulas skatā.

Mēneša vidējās elektroenerģijas tirgus cenas Nord Pool tirdzniecības apgabalos un Eiropās valstīs (EUR/MWh)
Periods Somija Igaunija Latvija Lietuva Nord Pool NL (APX) DE (EEX) PL (TGE) SE4
Dec, 2022 245.98 263.45 263.91 264.28 223.17 258.89 251.62 173.78 248.06
Janv, 2023 78.76 99.27 99.74 103.06 91.24 126.01 117.83 132.50 93.34
Febr, 2023 80.13 113.12 113.77 114.70 81.61 134.85 128.31 136.78 91.75
Marts, 2023 74.17 87.18 87.77 88.69 82.48 104.56 102.52 120.44 81.80
Apr, 2023 60.55 65.89 65.89 67.27 77.87 98.62 100.74 122.09 65.16
Maijs, 2023 26.61 65.56 78.02 78.02 37.59 77.95 81.72 105.72 64.69
Jūn, 2023 43.37 92.08 98.70 98.70 52.49 91.98 94.76 118.17 88.64
Jūl, 2023 32.92 79.56 83.84 83.84 35.10 71.79 77.61 115.80 35.65
Aug, 2023 66.44 94.38 102.49 102.49 34.17 91.33 94.32 107.08 41.78
Sept, 2023 32.81 113.46 117.25 117.28 13.57 98.69 100.72 109.84 43.20
Okt, 2023 37.64 87.37 87.37 87.37 26.47 90.24 87.38 95.43 30.75
Nov, 2023 69.68 105.20 105.20 105.20 74.58 94.41 91.12 98.38 73.55
Dec, 2023 76.24 89.00 89.00 89.00 72.42 73.19 68.52 80.12 71.28
Jan, 2024 106.22 126.48 117.16 117.41 67.64 78.36 76.57 93.51 74.55
Feb, 2024 51.58 75.52 74.78 74.78 50.92 75.95 61.34 63.89 49.24
Mar, 2024 59.38 68.26 68.21 68.21 56.39 63.41 64.70 75.36 56.05
Apr, 2024 48.92 60.39 60.25 60.25 48.67 58.34 62.36 80.87 53.79
Maijs, 2024 35.13 75.85 75.85 75.85 27.28 65.73 67.21 85.57 43.54
Jūn, 2024 36.09 91.64 91.64 91.64 29.86 68.00 72.89 105.46 55.47
Jūl, 2024 16.74 97.97 98.02 98.02 24.47 65.04 67.70 109.07 37.67
Aug, 2024 12.53 106.95 106.95 106.95 15.35 77.10 82.05 100.12 39.94
Sept, 2024 56.02 84.15 83.95 83.54 19.76 77.87 78.31 95.01 27.01
Okt, 2024 40.64 91.37 91.38 91.38 23.94 87.52 86.10 103.25 26.47
Nov, 2024 45.34 82.56 88.75 88.66 37.28 113.51 113.91 120.64 73.00
Dec, 2024 38.79 84.28 90.51 89.69 31.94 108.06 108.32 109.48 60.16
Jan, 2025 58.52 92.02 91.87 89.38 31.94 116.65 114.14 114.07 66.27
Feb, 2025 47.29 151.85 151.76 152.47 59.96 125.83 128.52 133.82 92.04
Mar, 2025 47.52 90.20 91.99 91.98 34.11 91.72 94.73 99.31 55.13
Apr, 2025 47.75 73.25 77.37 74.57 31.85 74.84 77.94 85.94 53.17
Maijs, 2025 18.14 67.63 67.89 67.64 28.34 64.21 67.34 94.08 55.09
Jūn, 2025 18.58 41.35 43.01 41.01 19.28 67.66 63.99 81.50 37.08
Jūl, 2025 24.16 36.70 46.12 46.28 32.32 87.53 87.80 102.44 41.42
Aug, 2025 55.34 77.31 80.25 80.06 36.47 74.58 76.99 89.58 65.65
Sep, 2025 41.72 81.12 84.16 84.01 39.35 77.65 83.51 107.54 64.16
Okt, 2025 48.94 89.68 105.03 105.03 39.00 82.34 84.40 104.92 39.00
Nov, 2025 47.94 95.90 110.91 110.91 60.58 93.73 101.88 124.05 73.40
Dec, 2025 36.01 73.67 83.93 83.93 52.96 87.70 93.47 116.53 59.51
Jan, 2026 117.27 154.44 153.44 152.47 103.37 107.59 110.09 143.26 105.71
Feb, 2026 137.16 154.60 155.39 155.43 104.38 92.95 96.58 115.73 106.59
Mar, 2026 27.79 61.44 75.03 82.15 63.77 98.90 99.29 104.63 78.60
Apr, 2026 49.46 54.43 57.35 58.23 63.33 84.59 78.52 83.03 61.32
Maijs, 2026 52.93 60.26 82.26 82.33 76.15 94.91 97.54 101.87 87.05
Sept, 2026 56.98 74.85 108.53 108.44 95.57 152.21 144.82 149.93 106.95

avots: Nord Pool


Elektroenerģijas patēriņš Baltijas valstīs septembrī sasniedza 2158 GWh, kas ir par 3 % vairāk nekā iepriekšējā mēnesī un par 7 % vairāk nekā pirms gada. Latvijā tika patērētas 583 GWh elektroenerģijas, patēriņam mēneša laikā pieaugot par 2 %, savukārt gada griezumā par 12 %. Lietuvā pieprasījums pēc elektroenerģijas bija 998 GWh, kas ir par 2 % vairāk nekā mēnesi iepriekš un par 11 % vairāk nekā pērn. Tikmēr Igaunijā patēriņš sasniedza 578 GWh, pieaugot par 4 % salīdzinājumā ar iepriekšējo mēnesi, bet saglabājoties par 3 % zemākā līmenī nekā pirms gada.

Baltijas valstīs elektroenerģijas ražošana septembrī saglabājās iepriekšējā mēneša līmenī un sasniedza 1583 GWh, kas ir par ceturtdaļu vairāk nekā pirms gada. Latvijā tika saražotas 355 GWh elektroenerģijas, kas ir par 4 % vairāk nekā augustā un par 24 % virs iepriekšējā gada līmeņa. Tikmēr Lietuvas ģenerācijas apjoms, salīdzinot ar iepriekšējo mēnesi, būtiski nemainījās un bija 871 GWh, bet gada griezumā pieauga par 31 %. Savukārt Igaunijā saražotais elektroenerģijas apjoms bija 357 GWh, kas ir par 4 % mazāk nekā mēnesi iepriekš, taču par 14 % vairāk nekā pērn.

Elektroenerģijas patēriņš un ģenerācija Baltijā

0 500 1000 1500 2000 2500 3000 3500 GWh Dec, 2022 Marts, 2023 Jūn, 2023 Sept, 2023 Dec, 2023 Mar, 2024 Jūn, 2024 Sept, 2024 Dec, 2024 Mar, 2025 Jūn, 2025 Sep, 2025 Dec, 2025 Mar, 2026 Sept, 2026

Elektroenerģijas patēriņš un ģenerācija Baltijā (GWh), Dec, 2022 – Sept, 2026. Patēriņš: 2547 → 2158, min 1878, max 3109. Ģenerācija: 1749 → 1583, min 836, max 2190. Visas vērtības ir pieejamas tabulas skatā.

Elektroenerģijas patēriņš un ģenerācija Baltijā (GWh)
Periods Patēriņš Ģenerācija
Dec, 2022 2547 1749
Janv, 2023 2504 1852
Febr, 2023 2331 1463
Marts, 2023 2367 1717
Apr, 2023 2018 1648
Maijs, 2023 2001 1080
Jūn, 2023 1887 947
Jūl, 2023 1914 836
Aug, 2023 2050 995
Sept, 2023 1936 1038
Okt, 2023 2285 1229
Nov, 2023 2428 1320
Dec, 2023 2605 1629
Jan, 2024 2800 2044
Feb, 2024 2359 1688
Mar, 2024 2283 1897
Apr, 2024 2143 1732
Maijs, 2024 1965 1490
Jūn, 2024 1878 1178
Jūl, 2024 1994 1227
Aug, 2024 1990 1194
Sept, 2024 1948 1223
Okt, 2024 2235 1202
Nov, 2024 2400 1393
Dec, 2024 2545 1611
Jan, 2025 2553 1913
Feb, 2025 2345 1817
Mar, 2025 2250 1821
Apr, 2025 2023 1741
Maijs, 2025 2034 1646
Jūn, 2025 1901 1654
Jūl, 2025 2001 1338
Aug, 2025 1978 1284
Sep, 2025 2012 1265
Okt, 2025 2275 1418
Nov, 2025 2447 1395
Dec, 2025 2536 1605
Jan, 2026 3109 2190
Feb, 2026 2820 2014
Mar, 2026 2294 1940
Apr, 2026 2078 2030
Maijs, 2026 2058 1878
Sept, 2026 2158 1583

avots: PSO

Baltijas elektroenerģijas ģenerācijas un patēriņa attiecība septembrī bija 73 %, Latvijā šis īpatsvars bija 61 %, Lietuvā 87 %, bet Igaunijā 62 %.


Septembra pirmajā pusē ūdens pietece Daugavā pakāpeniski palielinājās no 174 m³/s līdz 320 m³/s 15. septembrī. Mēneša otrajā pusē tā vairākas dienas saglabājās ap 300 m³/s līmeni, bet septembra nogalē strauji pieauga, 30. septembrī sasniedzot 715 m³/s. Tā rezultātā vidējā ūdens pietece Daugavā septembrī bija 338 m³/s, kas ir par 92 % vairāk nekā augustā un par 74 % pārsniedz ilggadējo šī perioda normu (194 m³/s). Straujo ūdens pieteces pieaugumu Daugavā veicināja nokrišņiem bagātais septembris, kurā pēc Latvijas Vides, ģeoloģijas un meteoroloģijas centra (LVĢMC) datiem nokrišņu daudzums Latvijā par 65 % pārsniedza normu.

Ūdens pietece Daugavā, vidēji mēnesī

0 500 1000 1500 2000 2500 3000 3500 m³/s Janv Febr Marts Apr Maijs Jūn Jūl Aug Sept Okt Nov Dec

Ūdens pietece Daugavā, vidēji mēnesī (m³/s), Janv – Dec. Vidējā: 436 → 456, min 206, max 1648. 2024: 753 → 352, min 163, max 1653. 2025: 754 → 732, min 220, max 822. 2026: 340 → 338, min 303, max 1171. Min: 125 → 120, min 97, max 523. Max: 1326 → 1099, min 904, max 3393. Visas vērtības ir pieejamas tabulas skatā.

Ūdens pietece Daugavā, vidēji mēnesī (m³/s)
Periods Vidējā 2024 2025 2026 Min Max
Janv 436 753 754 340 125 1326
Febr 442 923 586 303 133 1569
Marts 739 1653 641 1171 155 1787
Apr 1648 1649 533 1027 523 3393
Maijs 864 887 535 530 396 1867
Jūn 347 298 822 – 171 985
Jūl 251 227 598 – 119 904
Aug 206 186 502 – 100 948
Sept 207 163 267 338 97 1070
Okt 300 164 220 – 114 969
Nov 416 278 515 – 144 1276
Dec 456 352 732 – 120 1099

avots: LVĢMC

Latvenergo stacijās elektroenerģijas izstrāde septembrī pieauga par 38 % salīdzinājumā ar augustu un sasniedza 142 GWh. Izstrādes kāpumu galvenokārt veicināja hidroelektrostacijas, kurās saražotās elektroenerģijas apjoms palielinājās par 83 %, sasniedzot 142 GWh. Vēja elektrostaciju izstrāde pieauga par 17 % līdz 25 GWh, savukārt saules elektrostaciju ģenerācija sezonālu faktoru ietekmē samazinājās par 50 % līdz 22 GWh. Atjaunīgie energoresursi saglabāja dominējošo lomu kopējā ģenerācijas struktūrā, kamēr termoelektrostacijās tika saražotas 9 GWh elektroenerģijas.

Latvenergo Daugavas HES un TEC saražotais elektroenerģijas apjoms

0 200 400 600 800 1000 GWh Febr, 2023 Maijs, 2023 Aug, 2023 Nov, 2023 Feb, 2024 Maijs, 2024 Aug, 2024 Nov, 2024 Feb, 2025 Maijs, 2025 Aug, 2025 Nov, 2025 Feb, 2026 Maijs, 2026

Latvenergo Daugavas HES un TEC saražotais elektroenerģijas apjoms (GWh), Febr, 2023 – Sept, 2026. Daugavas HES: 360 → 142, min 56, max 892. Rīgas TEC: 232 → 9, min 0, max 523. Visas vērtības ir pieejamas tabulas skatā.

Latvenergo Daugavas HES un TEC saražotais elektroenerģijas apjoms (GWh)
Periods Daugavas HES Rīgas TEC
Febr, 2023 360 232
Marts, 2023 566 176
Apr, 2023 892 11
Maijs, 2023 278 0
Jūn, 2023 82 58
Jūl, 2023 57 11
Aug, 2023 76 87
Sept, 2023 62 138
Okt, 2023 99 100
Nov, 2023 253 170
Dec, 2023 333 178
Jan, 2024 333 401
Feb, 2024 375 312
Mar, 2024 682 158
Apr, 2024 656 35
Maijs, 2024 374 1
Jūn, 2024 121 0
Jūl, 2024 102 79
Aug, 2024 94 102
Sept, 2024 56 137
Okt, 2024 68 61
Nov, 2024 113 150
Dec, 2024 150 125
Jan, 2025 329 199
Feb, 2025 220 413
Mar, 2025 274 160
Apr, 2025 222 59
Maijs, 2025 243 15
Jūn, 2025 348 6
Jūl, 2025 259 62
Aug, 2025 223 60
Sep, 2025 116 82
Okt, 2025 99 131
Nov, 2025 212 196
Dec, 2025 313 134
Jan, 2026 159 523
Feb, 2026 125 492
Mar, 2026 485 60
Apr, 2026 431 0
Maijs, 2026 224 14
Sept, 2026 142 9


Septembrī nākamā mēneša elektroenerģijas sistēmas kontrakta (Nordic Futures) cena pieauga par 36 % salīdzinājumā ar augustu un bija 101,91 EUR/MWh, bet nākamā gada kontrakta cena pieauga par 17 % un bija 65,57 EUR/MWh. Nākotnes līgumu cenu pieaugumu ietekmēja energoresursu sadārdzināšanās un nepietiekamais nokrišņu daudzums Ziemeļvalstīs, kur hidrobilances deficīts saglabājās 15,9 TWh zem ilgtermiņa normas.


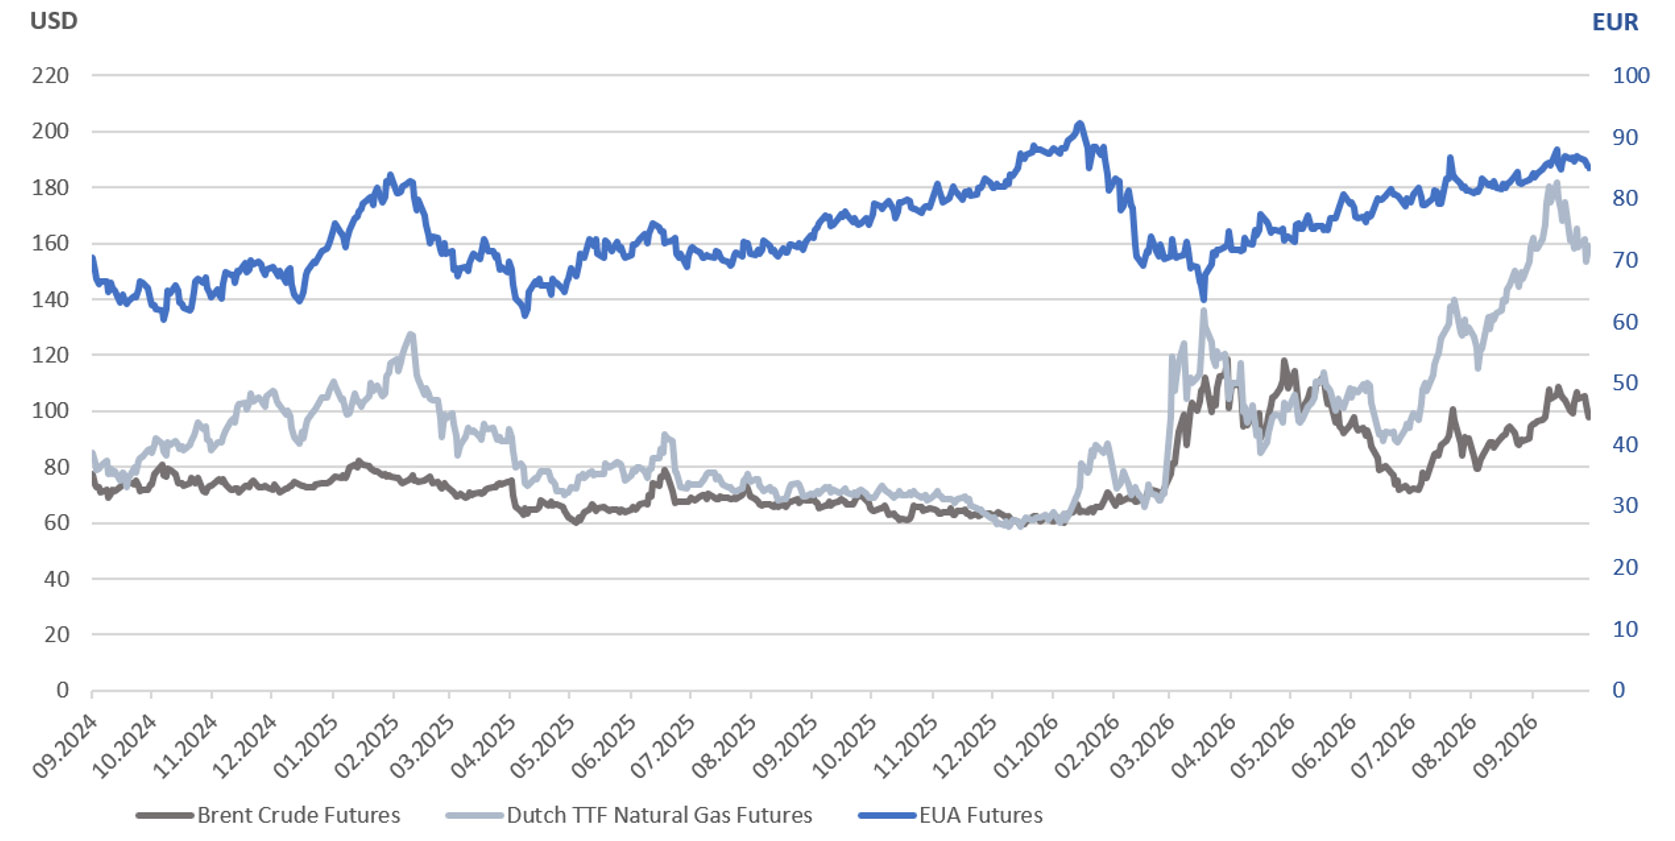
Septembrī dabasgāzes nākamā mēneša kontrakta (Dutch TTF front-month index) cena pieauga par 22 % salīdzinājumā ar augustu un bija 74,87 EUR/MWh. Mēneša pirmajās nedēļās cenas turpināja pieaugt, jo Eiropas dabasgāzes krājumi pirms apkures sezonas saglabājās ievērojami zemāki nekā iepriekšējos gados. Papildus atbalstu cenām sniedza zemākas Norvēģijas gāzes piegādes, remontdarbiem un tehniskiem traucējumiem Troll atradnē, periodiski samazinot eksportu par vairāk nekā 50 miljoniem m³ dienā, kamēr nenoteiktība par sašķidrinātās dabasgāzes (SDG) piegādēm no Tuvajiem Austrumiem saglabājās.

Mēneša vidū cenu kāpums pastiprinājās, TTF cenai sasniedzot 84,5 EUR/MWh, kas ir augstākais līmenis kopš 2022. gada decembra. Cenu kāpumu veicināja QatarEnergy – Kataras valstij piederošā enerģētikas uzņēmuma un viena no pasaules lielākajiem SDG eksportētājiem – lēmums pagarināt force majeure jeb ārkārtas apstākļu režīmu attiecībā uz piegādēm Eiropai. Ierobežoto eksporta iespēju dēļ daļa līgumā paredzēto SDG piegāžu Eiropai arī turpmāk nebūs pieejama. Papildu nenoteiktību tirgū radīja uzņēmuma paziņojums, ka Ras Laffan kompleksā bojāto SDG ražošanas iekārtu atjaunošana, kuru kopējā kapacitāte sasniedz 17,4 miljardus m³ gadā, varētu ilgt līdz trim gadiem.

Septembra otrajā pusē cenas pakāpeniski samazinājās, pieaugot optimismam par iespējamu diplomātisku progresu starp ASV un Irānu, kā arī palielinoties SDG piegādēm Eiropā. Eiropas SDG imports septembrī sasniedza četru mēnešu maksimumu, vienlaikus pieaugot SDG plūsmām caur Hormuza šaurumu un mazinoties konkurencei par kravām no Āzijas. Tomēr mēneša beigās cenu līmeni turpināja uzturēt Eiropas Savienības gāzes krātuvju piepildījums, kas sasniedza vien 71 % un bija par aptuveni 11 procentpunktiem zemāks nekā pirms gada, tādējādi saglabājot paaugstinātu tirgus jutību pret piegāžu traucējumiem un aukstākiem laikapstākļiem apkures sezonas laikā.

Piedāvājuma deficīts un zemi krājumi veicina jēlnaftas cenu kāpumu

Septembrī jēlnaftas nākotnes kontrakta (Front Month Brent crude oil) vidējā cena pieauga par 15 % salīdzinājumā ar augustu, sasniedzot 101,43 USD/bbl. Cenu augšupejošo tendenci noteica pieaugošie piegāžu riski Tuvajos Austrumos un straujais globālo naftas krājumu samazinājums par 507 miljoniem barelu kopš konflikta sākuma. Vienlaikus saspringta situācija naftas produktu tirgū pastiprināja augšupvērstu spiedienu uz cenām, jo samazinātās piegādes no Persijas līča valstīm, bojājumi Krievijas naftas pārstrādes rūpnīcās un bažas par iespējamiem ASV dīzeļdegvielas eksporta ierobežojumiem veicināja strauju produktu cenu kāpumu.

Cenu kāpumu daļēji ierobežoja pieaugošie eksporta apjomi no Tuvo Austrumu valstīm. Reģiona naftas eksports sasniedza 12,8 milj. bbl/d, kas ir augstākais līmenis kopš februāra, bet Saūda Arābija pēc remontdarbiem atsāka eksportu pa Austrumu-Rietumu naftas cauruļvadu. Lai gan tas veicināja pakāpenisku piegāžu normalizēšanos, augstās energoresursu cenas un ierobežotā naftas produktu pieejamība joprojām uzturēja cenu virs 100 USD/bbl.

Energoresursu cenu kāpums veicina emisiju kvotu cenu pieaugumu

Eiropas emisijas kvotu Dec.26 kontrakta (EUA Futures) cena septembrī pieauga par 4 % un vidēji bija 86 EUR/t. Mēneša sākumā cenas pārsvarā svārstījās 82-85 EUR/t diapazonā, pieaugumu veicināja uzņēmumu kvotu iegāde pirms 30. septembra kvotu nodošanas termiņa un investīciju fondu aktīvāka dalība tirgū, sagaidot turpmāku cenu pieaugumu. Mēneša vidū Tuvo Austrumu konflikta eskalācija un pieaugošais sašķidrinātās dabasgāzes piegāžu traucējumu risks veicināja strauju dabasgāzes cenu kāpumu, palielinot ogļu elektrostaciju konkurētspēju salīdzinājumā ar gāzes elektrostacijām. Pieaugot ogļu izmantošanai elektroenerģijas ražošanā, palielinājās pieprasījums pēc emisiju kvotām, un cena 14. septembrī sasniedza pat 88 EUR/t. Septembra noslēgumā cenas nostabilizējās 85-87 EUR/t diapazonā, lai arī nenoteiktība par plūsmām caur Hormuza šaurumu saglabāja augstas dabasgāzes cenas un atbalstīja emisiju kvotu tirgu, cenu kāpumu daļēji ierobežoja nenoteiktība saistībā ar ES Emisiju kvotu tirdzniecības sistēmas pārskatīšanu, tirgus dalībniekiem sekojot līdzi iespējamām izmaiņām emisiju kvotu regulējumā.

Energoproduktu cenas

Ierobežotu piegāžu un zemu krājumu ietekmē dabasgāzes cenas sasniedz augstāko līmeni gandrīz četru gadu laikā

avots: ICE